Brak sprawozdania finansowego spółki w internetowej wyszukiwarce nie zawsze oznacza, że firma łamie przepisy. Dokument może jeszcze nie być wymagany, spółka może mieć przesunięty rok obrotowy albo sprawozdanie nie zostało zatwierdzone. Z drugiej strony regularne zaległości w składaniu sprawozdań finansowych to sygnał ostrzegawczy dla kontrahentów, banków i potencjalnych inwestorów. Żeby prawidłowo ocenić sytuację, trzeba odróżnić informacje ujawniane w Krajowym Rejestrze Sądowym (KRS) od dokumentów przechowywanych w Repozytorium Dokumentów Finansowych (RDF).
KRS a Repozytorium Dokumentów Finansowych – gdzie szukać informacji?
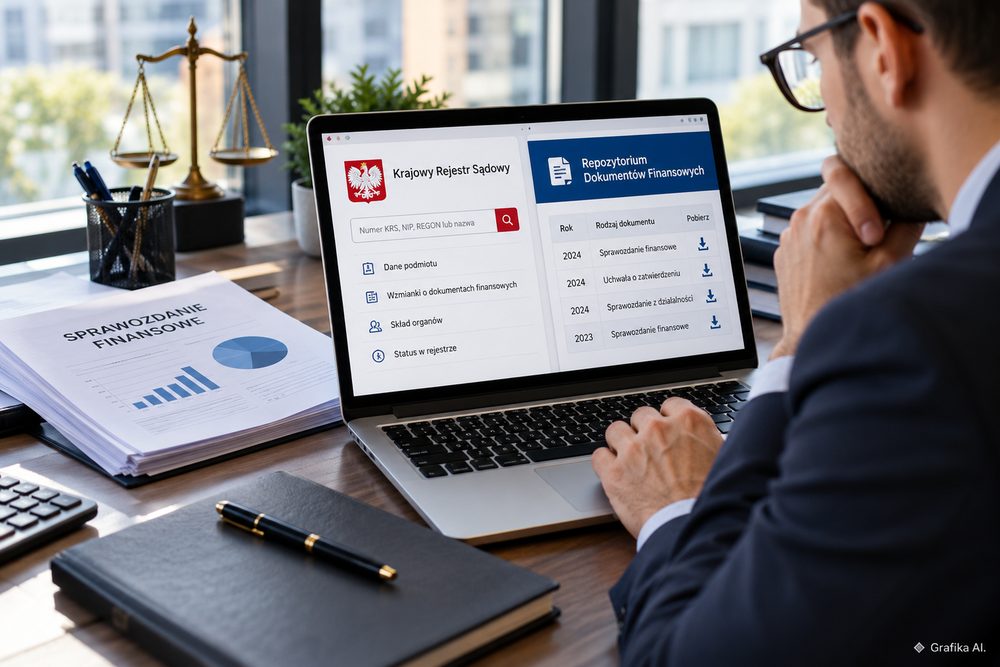
Krajowy Rejestr Sądowy i Repozytorium Dokumentów Finansowych pełnią różne funkcje, chociaż oba systemy są ze sobą powiązane. KRS identyfikuje przedsiębiorcę i ujawnia informacje rejestrowe, natomiast RDF pozwala zapoznać się z dokumentami finansowymi złożonymi przez spółkę.
W praktyce sprawdzanie należy rozpocząć od KRS. W oficjalnej wyszukiwarce Ministerstwa Sprawiedliwości można znaleźć przedsiębiorcę po numerze KRS, NIP, REGON lub nazwie. Następnie trzeba pobrać aktualne informacje o podmiocie.
Szczególne znaczenie ma dział 3 rejestru przedsiębiorców, w którym znajdują się wzmianki o złożonych dokumentach finansowych. Można tam ustalić między innymi, za jaki okres zgłoszono roczne sprawozdanie finansowe.
Sama wzmianka nie pozwala jednak ocenić kondycji przedsiębiorstwa. Nie pokazuje bezpośrednio wysokości zadłużenia, wyniku finansowego ani struktury aktywów. Do tego potrzebne jest sprawozdanie.
Jak sprawdzić dokumenty w RDF krok po kroku?
-
Wejdź do Portalu Rejestrów Sądowych i wybierz usługę „Przeglądarka dokumentów finansowych”.
-
Wprowadź numer KRS spółki. To podstawowy identyfikator wymagany przez przeglądarkę RDF.
-
Odszukaj dokumenty przypisane do interesującego Cię roku obrotowego.
-
Sprawdź, czy dostępne są sprawozdanie finansowe, uchwała o jego zatwierdzeniu i pozostałe wymagane dokumenty.
-
Pobierz pliki i porównaj okres sprawozdawczy z informacjami ujawnionymi w KRS.
Przeglądanie i pobieranie dokumentów jest bezpłatne. Nie wymaga zakładania konta ani logowania. To istotna różnica wobec składania dokumentów, które odbywa się w osobnej usłudze i wymaga uwierzytelnienia oraz odpowiednich podpisów.
Przykładowo firma budowlana zamierza podpisać kontrakt o wartości 800 tys. zł z nowym dostawcą materiałów. W KRS znajduje wzmiankę o sprawozdaniu za 2025 rok. W RDF pobiera bilans i rachunek zysków i strat. Okazuje się, że spółka wykazała 12 mln zł przychodów, ale jednocześnie 9 mln zł zobowiązań krótkoterminowych. Są to przykładowe wartości, które pokazują, dlaczego sam fakt złożenia sprawozdania nie wystarcza do oceny ryzyka.
Kiedy wystarczy KRS, a kiedy potrzebne jest RDF? Jeżeli celem jest wyłącznie sprawdzenie, czy spółka ujawniła dokumenty za określony rok, można zacząć od wzmianek w KRS. Jeżeli decyzja dotyczy udzielenia kredytu kupieckiego, dużej zaliczki lub długoterminowej współpracy, trzeba przeanalizować dokumenty źródłowe w RDF.
Trzeba też uwzględnić ograniczenie techniczne: elektroniczne sprawozdania finansowe często występują w formacie XML, który nie jest tak wygodny w odczycie jak PDF. Do analizy ich zawartości może być potrzebna przeglądarka e-sprawozdań lub program księgowy. Sam brak łatwego podglądu danych nie oznacza, że dokument jest niekompletny.
Terminy składania sprawozdań i sposób rozpoznawania zaległości
Najczęstszy błąd polega na uznaniu spółki za nierzetelną wyłącznie dlatego, że w pierwszych miesiącach roku nie opublikowała jeszcze sprawozdania za rok poprzedni. Polskie przepisy przewidują konkretne terminy sporządzenia, zatwierdzenia i złożenia dokumentów.
Dla typowej spółki z o.o., której rok obrotowy pokrywa się z kalendarzowym, obowiązuje następujący harmonogram:
-
Do 31 marca następnego roku – sporządzenie rocznego sprawozdania finansowego.
-
Do 30 czerwca – zatwierdzenie sprawozdania przez właściwy organ, zwykle zgromadzenie wspólników.
-
W ciągu 15 dni od zatwierdzenia – złożenie dokumentów do KRS za pośrednictwem systemu teleinformatycznego.
Przykład: spółka zatwierdziła sprawozdanie za 2025 rok 30 czerwca 2026 roku. Termin jego złożenia przypadał 15 lipca 2026 roku. Jeżeli zatwierdzenie nastąpiło wcześniej, termin zgłoszenia również przypada wcześniej. Dlatego 15 lipca nie jest uniwersalną datą graniczną dla każdej spółki.
A co, jeżeli wspólnicy nie zatwierdzili dokumentów do 30 czerwca?
Brak zatwierdzenia nie znosi obowiązku sprawozdawczego. Zgodnie z art. 69 ust. 2 ustawy o rachunkowości spółka musi złożyć niezatwierdzone sprawozdanie w ciągu 15 dni po upływie terminu przewidzianego na jego zatwierdzenie. Następnie, po zatwierdzeniu, ma kolejne 15 dni na złożenie dokumentów wymaganych na tym etapie.
Jakie dokumenty powinny znaleźć się w repozytorium? Zakres zależy od rodzaju i wielkości jednostki. Najczęściej obejmuje:
-
roczne sprawozdanie finansowe zawierające bilans, rachunek zysków i strat oraz informację dodatkową;
-
uchwałę o zatwierdzeniu sprawozdania;
-
uchwałę dotyczącą podziału zysku lub pokrycia straty;
-
sprawozdanie z działalności, jeżeli jest wymagane;
-
sprawozdanie z badania przez biegłego rewidenta, jeżeli jednostka podlegała obowiązkowemu badaniu.
W określonych przypadkach wymagane są także dodatkowe elementy sprawozdania finansowego, sprawozdania skonsolidowane lub dokumenty dotyczące sprawozdawczości zrównoważonego rozwoju.
Nie należy automatycznie traktować braku sprawozdania z działalności czy opinii audytora jako uchybienia. Nie wszystkie spółki mają identyczny zakres obowiązków. Przykładowo niektóre jednostki mikro i małe mogą korzystać z ustawowych uproszczeń, jeśli spełniają odpowiednie warunki.
Osobnej oceny wymagają spółki z rokiem obrotowym innym niż kalendarzowy. Jeżeli rok obrotowy kończy się 31 marca, standardowe terminy sporządzenia i zatwierdzenia dokumentów będą liczone od tej daty, a nie od 31 grudnia.
Wątpliwości pojawiają się również przy nowych przedsiębiorstwach. Spółka wpisana do KRS w listopadzie 2025 roku może, po spełnieniu ustawowych warunków, połączyć księgi i sprawozdanie za krótki pierwszy okres z następnym rokiem obrotowym. W takim przypadku brak osobnego sprawozdania za 2025 rok nie musi stanowić naruszenia.
Dlatego przy ocenie zaległości trzeba sprawdzić datę rejestracji, przyjęty rok obrotowy, okres objęty ostatnim sprawozdaniem i termin jego zatwierdzenia.
Brak sprawozdania w RDF – co oznacza i jakie działania podjąć?
Pojedyncza luka w dokumentach wymaga wyjaśnienia. Dwa lub trzy kolejne lata bez sprawozdań to już poważny problem, szczególnie gdy spółka prowadzi aktywną działalność i nie przedstawia racjonalnego uzasadnienia.
Brak dokumentów może wynikać z kilku okoliczności: niezłożenia sprawozdania, błędu w procesie zgłoszenia, korzystania z niewłaściwego numeru KRS, szczególnych zasad dotyczących danego podmiotu albo przejściowej niedostępności systemu.
Dla kontrahenta najważniejsze jest ustalenie, czy brak dokumentu oznacza rzeczywistą zaległość, czy problem z jego odnalezieniem.
Dobry sposób postępowania obejmuje trzy poziomy weryfikacji:
-
Kontrola rejestrowa. Porównaj informacje z działu 3 KRS z zawartością RDF i sprawdź, czy badany podmiot rzeczywiście figuruje w rejestrze przedsiębiorców.
-
Kontrola formalna. Ustal, czy spółka miała już obowiązek złożenia dokumentów za analizowany okres i czy dostępny zestaw odpowiada jej obowiązkom.
-
Kontrola biznesowa. Jeżeli dokumentów rzeczywiście brakuje, poproś kontrahenta o wyjaśnienie, kopię sprawozdania i potwierdzenie jego skutecznego zgłoszenia.
Przy analizie danych rejestrowych pomocne bywają również serwisy porządkujące informacje o przedsiębiorcach. Więcej informacji na: https://zkrs.pl.
Trzeba jednak wyraźnie oddzielić wygodę korzystania z dodatkowych narzędzi od urzędowego potwierdzenia złożenia dokumentów. Rozstrzygające znaczenie dla weryfikacji publicznie ujawnionych sprawozdań mają dane KRS i RDF. Zewnętrzna prezentacja informacji nie zastępuje kontroli w oficjalnym systemie.
Przykładowo hurtownia chce przyznać odbiorcy limit kupiecki 250 tys. zł z terminem płatności 60 dni. W RDF znajduje sprawozdania za 2022 i 2023 rok, ale brakuje dokumentów za lata 2024 i 2025, mimo że terminy ich złożenia już minęły.
W tej sytuacji rozsądna decyzja to wstrzymanie przyznania pełnego limitu do czasu wyjaśnienia zaległości. Można rozważyć przedpłatę, niższy limit lub dodatkowe zabezpieczenie, ale dopiero po ocenie skali ryzyka. Sam brak dokumentów nie przesądza o niewypłacalności, lecz ogranicza możliwość wiarygodnego zbadania sytuacji finansowej odbiorcy.
Konsekwencje zaległości dotyczą także samej spółki. Na podstawie ustawy o KRS sąd rejestrowy może wszcząć postępowanie przymuszające i wezwać do złożenia dokumentów w terminie 7 dni pod rygorem zastosowania środków przymusu.
Niezłożenie wymaganych sprawozdań może ponadto prowadzić do odpowiedzialności przewidzianej w art. 79 ustawy o rachunkowości, w tym grzywny lub kary ograniczenia wolności. Przy uporczywych zaległościach istnieje także ryzyko wszczęcia postępowania zmierzającego do rozwiązania podmiotu bez przeprowadzania likwidacji. Nie następuje to jednak automatycznie po pierwszym przekroczonym terminie.
Z punktu widzenia zarządu spółki największym błędem jest ignorowanie braku zatwierdzenia sprawozdania lub sądowego wezwania. Jeśli dokumenty przygotowano prawidłowo, trzeba doprowadzić do ich skutecznego złożenia. Samo podpisanie pliku XML albo przygotowanie zgłoszenia nie jest równoznaczne z wykonaniem obowiązku. Należy zachować urzędowe potwierdzenie i skontrolować rezultat zgłoszenia.
Równie istotne jest rozróżnienie między spółkami wpisanymi do rejestru przedsiębiorców a podmiotami, które przekazują sprawozdania bezpośrednio do Szefa Krajowej Administracji Skarbowej. Brak dokumentów w RDF nie jest dowodem uchybienia u przedsiębiorcy, który w ogóle nie podlega obowiązkowi składania ich do tego repozytorium.
FAQ – najczęstsze pytania o KRS i RDF
Czy można sprawdzić sprawozdanie finansowe spółki bez logowania?
Tak. Oficjalna Przeglądarka Dokumentów Finansowych umożliwia bezpłatne wyszukiwanie i pobieranie dokumentów bez zakładania konta. Wystarczy znać numer KRS spółki.
Czy brak sprawozdania w RDF oznacza, że spółka działa nielegalnie?
Nie. Najpierw trzeba sprawdzić, czy upłynął termin jego złożenia i czy podmiot podlega temu obowiązkowi. Rzeczywiste zaległości mogą jednak prowadzić do sankcji.
Jak długo spółka ma czas na złożenie sprawozdania do KRS?
Co do zasady 15 dni od zatwierdzenia rocznego sprawozdania finansowego. Jeśli dokument nie został zatwierdzony w ustawowym terminie, obowiązuje również termin 15 dni po upływie czasu przewidzianego na zatwierdzenie.
Czy każda spółka z o.o. musi składać sprawozdania finansowe?
Tak, co do zasady spółka z o.o. prowadzi księgi rachunkowe i sporządza roczne sprawozdanie finansowe, także wtedy, gdy nie osiągnęła przychodów. Zakres prezentowanych informacji może zależeć od przysługujących jej uproszczeń.
Czy za pobranie sprawozdania finansowego trzeba zapłacić?
Nie. Pobranie dokumentów z oficjalnej przeglądarki RDF jest bezpłatne. Opłaty pobierane przez niektóre serwisy komercyjne dotyczą ich dodatkowych usług, a nie samego urzędowego dostępu do dokumentów.
Czy złożenie sprawozdania oznacza, że spółka jest wiarygodna finansowo?
Nie. Złożenie sprawozdania potwierdza wykonanie określonego obowiązku sprawozdawczego. Ocena wiarygodności wymaga analizy wyników, zadłużenia, płynności i innych informacji o przedsiębiorstwie.
Co zrobić, gdy spółka nie złożyła sprawozdania za poprzedni rok?
Najpierw ustal datę zakończenia roku obrotowego i termin złożenia dokumentów. Jeżeli obowiązek jest już wymagalny, zweryfikuj wzmianki w KRS, dokumenty w RDF i wyjaśnienia spółki. Dopiero na tej podstawie podejmij decyzję o dalszej współpracy lub konieczności uzupełnienia zgłoszenia.
Najważniejsze działanie na początek: pobierz aktualne dane spółki z KRS, odczytaj ostatni okres sprawozdawczy ujawniony w dziale 3 i porównaj go z dokumentami RDF. Jeśli termin złożenia już minął, a odpowiedniego sprawozdania nie ma, priorytetem jest ustalenie przyczyny i uzyskanie potwierdzenia prawidłowego zgłoszenia. Bez tego nie należy traktować dokumentacji finansowej spółki jako kompletnej.